Деньги ушли поставщику, накладная проведена, но счёт 60 выглядит странно: на одном субсчёте долг, на другом предоплата. Это ещё не повод закрывать разницу ручной операцией. Сначала нужно понять, относятся ли суммы к одной поставке и актуализированы ли взаиморасчёты в базе.
Посмотрите остатки отдельно, а не только итог
В 1С:Бухгалтерии 8 сформируйте оборотно-сальдовую ведомость по счёту 60 за проверяемый период. Для обычных рублёвых расчётов с поставщиком сопоставьте долг на 60.01 и выданные авансы на 60.02. Разверните данные по контрагенту, договору, если учёт ведётся по договорам, и документам расчётов. Итог по поставщику не объясняет, какая накладная осталась неоплаченной.
Учебный пример: платёж больше поставки
- Перечислили поставщику — 75 000 ₽.
- Приняли товар в счёт этой предоплаты — 60 000 ₽.
- После зачёта ожидаемый остаток аванса — 15 000 ₽.
Если одновременно остались 75 000 на 60.02 и 60 000 на 60.01, цепочку нужно проверить. Но аванс по другому договору не обязан автоматически закрывать эту накладную.
Убедитесь, что сравниваете одну цепочку документов
Откройте из отчёта платёж и поступление. Сверьте организацию, поставщика, договор и документ расчётов. Похожее название договора не означает, что выбран один элемент справочника. Проверьте также, не создана ли вторая карточка контрагента.
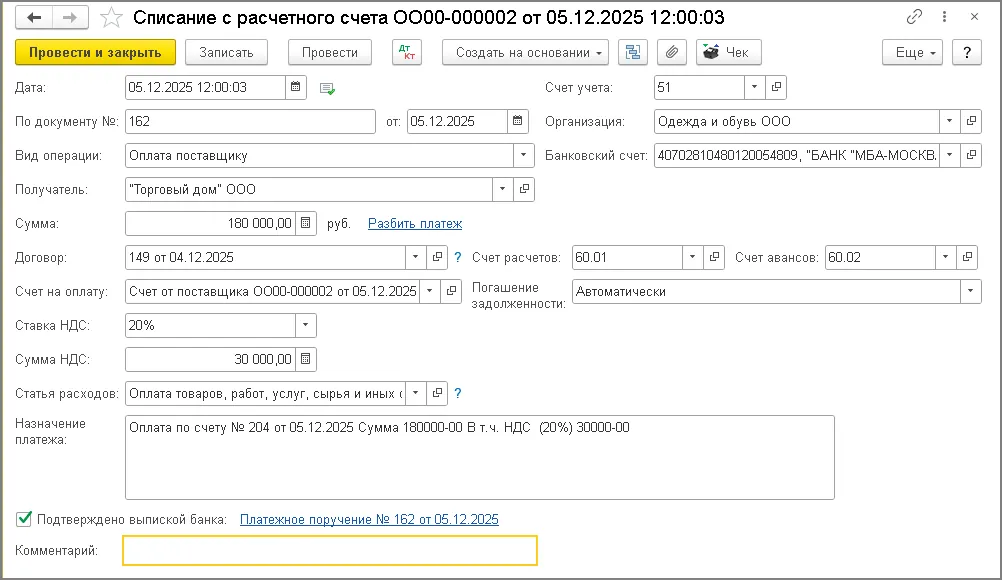
Назначение платежа сопоставьте с первичными документами. Если деньги перечислены под другую поставку, исправлять договор ради нулевого остатка нельзя: бухгалтер сначала определяет основание для переноса или зачёта. Убедитесь, что списание отражено в учёте: платёжное поручение само по себе не подтверждает движение по счёту 51.
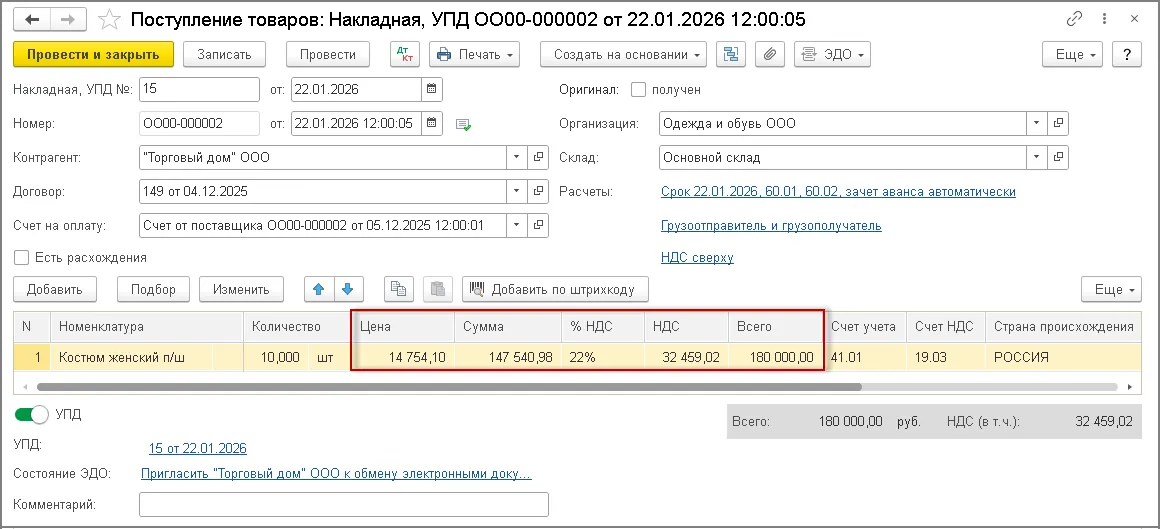
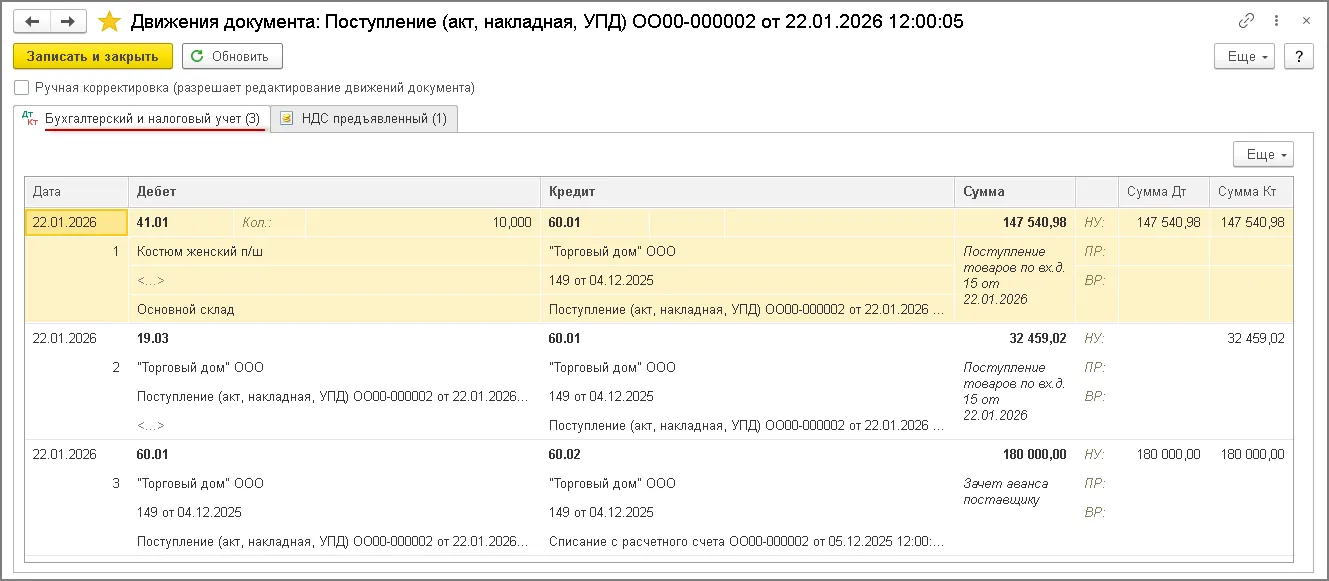
Скриншоты ниже — отдельный учебный пример в релизе 3.0.186: оплата в 2025 году и поступление в 2026 году на 180 000 ₽. Они показывают реквизиты и движения, а не продолжают пример на 75 000 ₽. Даты, ставки и суммы берите из своих документов; расположение команд зависит от релиза. Нажмите на изображение, чтобы открыть его крупнее.
Проверьте, как настроен зачёт
В документе поступления откройте параметры расчётов. В таблице — три режима зачёта аванса, которые помогают объяснить остаток.
| Режим | Как влияет на расчёты |
|---|---|
| Автоматически | Распределяет доступные авансы в рамках соответствующей аналитики. Проверьте, относится ли платёж к этой поставке. |
| По документу | Ограничивает зачёт выбранными платежами. Проверьте документ аванса и сумму распределения. |
| Не зачитывать | Оставляет предоплату отдельно. Уточните, выбран ли режим намеренно по условиям расчётов. |
При оплате уже полученного товара проверьте и способ погашения задолженности в списании: выбранная накладная или режим «Не погашать» могут объяснить остаток. Не меняйте настройки у всех документов сразу. Иногда распределение верно: аванс относится к будущей партии, а текущая поставка оплачивается отдельно.
Отделите ошибку от неактуальных расчётов
Проверьте даты и время документов. Если выписку загрузили после поступления или документ исправляли задним числом, расчёты могли потребовать обновления. В базе с отложенным расчётом взаиморасчётов отсутствие проводки зачёта сразу после проведения документа не обязательно является ошибкой.
Если 1С предлагает актуализировать расчёты, выполните предусмотренную программой актуализацию за нужный период и сформируйте ведомость заново. Не переставляйте даты реальных операций и не меняйте общий способ расчётов ради красивой оборотки.
Исправьте причину и проверьте результат
До изменений сохраните резервную копию и исходную ведомость. В открытом периоде исправляйте только подтверждённую ошибку в исходном документе, затем обновите расчёты и проверьте остатки по той же аналитике.
Если период закрыт: согласуйте порядок исправления с ответственным бухгалтером. Не обнуляйте остатки ручной операцией. При операциях с НДС отдельно проверьте связанные документы и регистры.
Чек-лист перед завершением проверки
- Сопоставлены остатки 60.01 и 60.02 за один период.
- Проверены организация, поставщик, договор и документы расчётов.
- Выбранный способ зачёта соответствует назначению оплаты.
- Расчёты актуализированы, ведомость сформирована повторно.
- Понятно, к какой поставке относится оставшийся аванс и какой документ формирует долг.
При сложных цепочках специалисты компании «АйБиТи Консалт» помогут разобрать движения в рамках сопровождения 1С. Цель — подтвердить расчёты по документам, а не просто обнулить счёт.