В конце месяца амортизация начислена полностью, но расходы оказались на счёте 26 вместо производственного счёта. Или сумма верная, а статья затрат чужая. В такой ситуации сначала разбирают распределение расходов. Менять срок полезного использования только ради нужной проводки не следует.
Сумма и направление расходов — разные проверки
В 1С:Бухгалтерии 8 откройте движения регламентной операции «Амортизация и износ основных средств» за нужный месяц. Найдите объект и сравните сумму начисления с дебетовым счётом и аналитикой затрат. Общий итог по счёту 02 может сходиться и при неверном распределении расходов.
| Что не совпало | Что проверить |
|---|---|
| Сумма правильная, счёт затрат другой | Способ отражения расходов, назначенный этому ОС. |
| Счёт правильный, аналитика другая | Статью затрат и остальные субконто в строке способа. |
| Доли расходов не совпали | Все строки способа и соотношение коэффициентов. |
Сверьте назначение ОС с настройкой
Сначала определите, куда расходы должны относиться по фактическому использованию объекта и принятому порядку учёта. Сам по себе счёт 20 или 26 не бывает универсально правильным для любого основного средства.
- Проверьте, какой способ отражения расходов указан для объекта при принятии к учёту и не менялся ли он позднее.
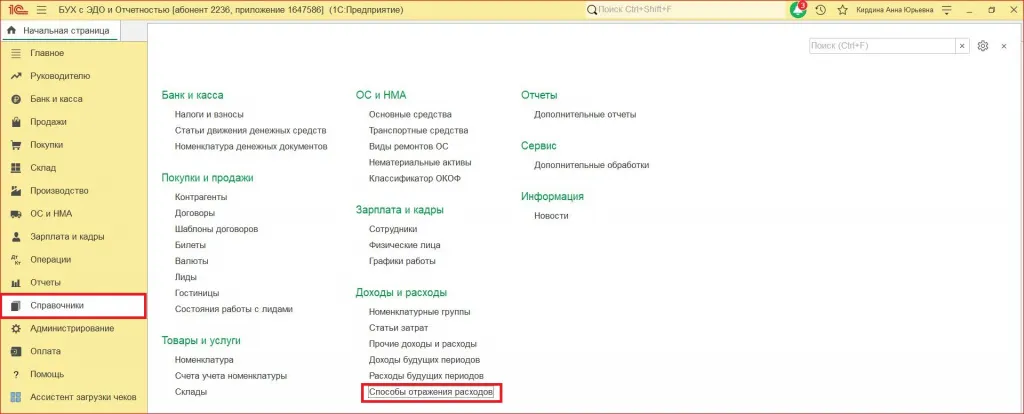
- Откройте «Справочники» — «Способы отражения расходов». Найдите именно назначенный элемент, а не другой с похожим названием.
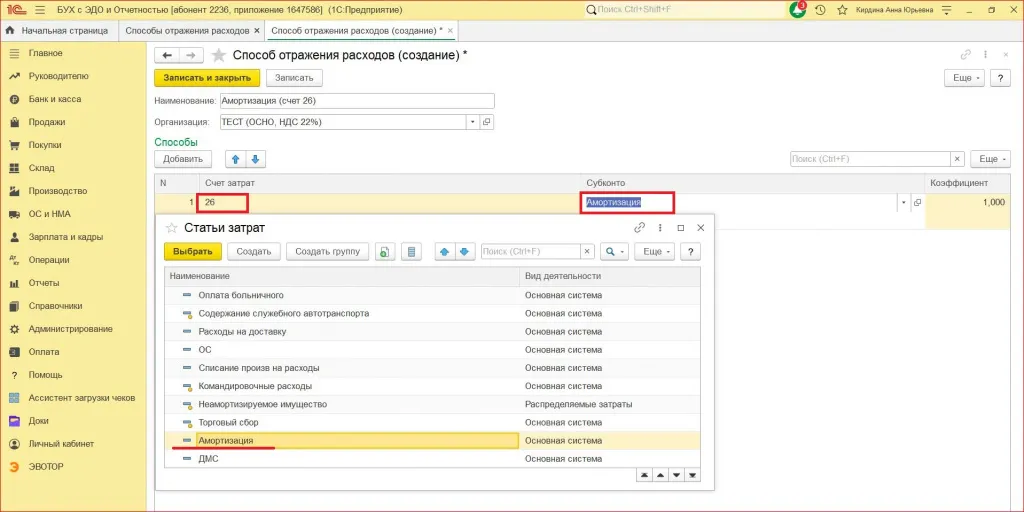
- Сопоставьте организацию, счёт затрат, субконто и коэффициент в каждой строке. Если строк несколько, проверьте их все.
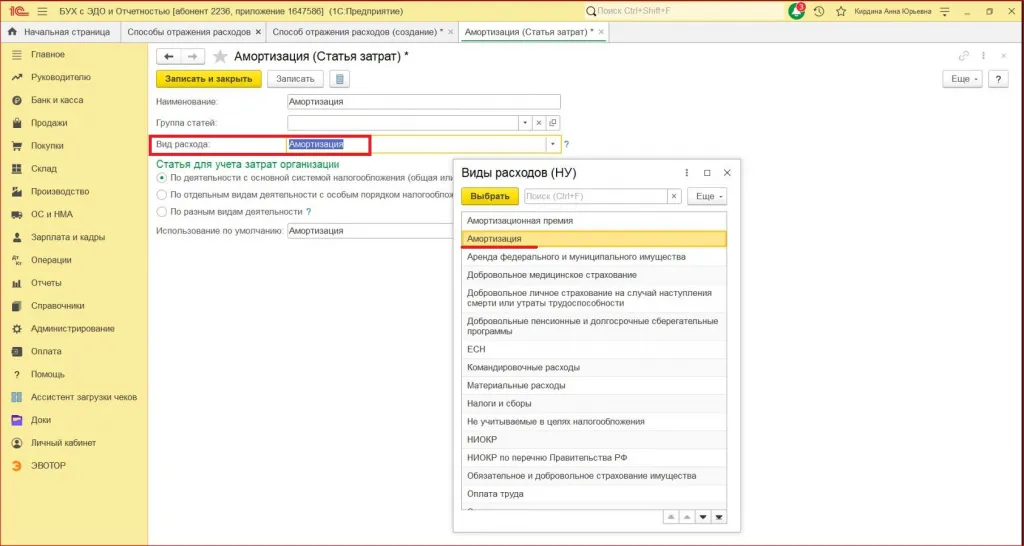
Снимки показывают формы 1С:Бухгалтерии ред. 3.0 в учебной базе. Номер релиза на них не указан; расположение команд в вашей версии может отличаться. На рисунках выбран счёт 26 — это не рекомендация для всех ОС. Нажмите на снимок для увеличения.
Пример: как проверить доли
Условный пример, не данные со скриншота. Амортизация за месяц — 12 000 ₽. По принятой методике её нужно распределить между двумя направлениями в отношении 3:1.
- Сумма коэффициентов: 3 + 1 = 4.
- Первое направление: 12 000 × 3 / 4 = 9 000 ₽.
- Второе направление: 12 000 × 1 / 4 = 3 000 ₽.
Коэффициенты задают пропорцию. Значения 75 и 25 дадут те же доли. При 1 и 1 расходы разделятся пополам: по 6 000 ₽. Общая амортизация останется 12 000 ₽, поэтому одна проверка итога ошибку не обнаружит.
Эта арифметика проверяет уже выбранную методику. Она не обосновывает саму пропорцию: почему расходы делятся именно так, должно быть понятно из условий использования ОС и принятого порядка учёта.
Что менять и как проверить результат
Для смены отражения амортизации конкретного объекта предусмотрен документ «Изменение отражения амортизации ОС» в разделе «ОС и НМА» — «Параметры амортизации ОС». Проверьте дату документа и месяц применения нового способа. Не считайте, что его проведение автоматически исправило уже закрытый период.
Не редактируйте общий способ вслепую. Прежде выясните, какие ещё объекты его используют. Для нового порядка отражения безопаснее подготовить отдельный элемент и назначить его нужному ОС. Ошибку прошлого периода разберите отдельно от изменения на будущее, с учётом уже сданной отчётности.
После исправления и повторного расчёта затронутого месяца сравните движения до и после. При исправлении только распределения ожидается прежняя общая сумма начисления и нужные счета, аналитика и доли. Если изменилась также сумма, выясните причину, прежде чем закрывать период.
Чек-лист перед закрытием месяца
- Выбраны нужная организация, месяц и объект ОС.
- Направление расходов соответствует использованию объекта.
- Проверены все строки способа, субконто и коэффициенты.
- Учтены дата изменения и другие ОС с тем же способом.
- Повторный расчёт подтверждён движениями, а не только общей суммой.
Если стандартные настройки верны, а проводки по-прежнему отличаются, при сопровождении 1С стоит проверить историю изменений, ручные корректировки и доработки базы. Для разбора сохраните конкретный объект и месяц расхождения.